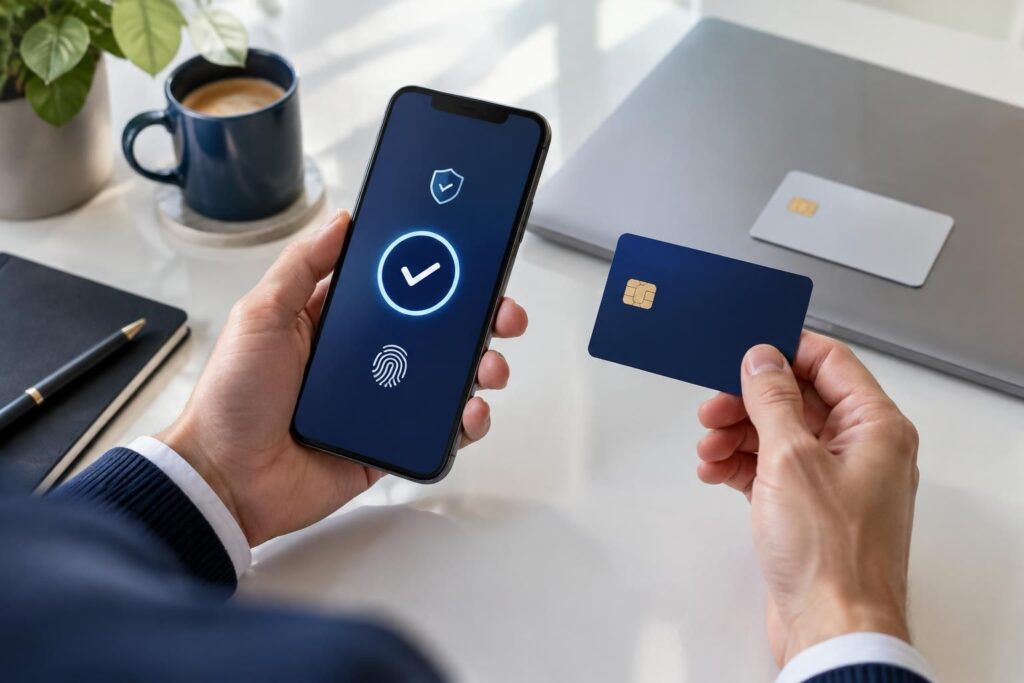
Recevoir une nouvelle carte bancaire ne suffit pas toujours pour payer : une première opération avec code PIN peut être nécessaire, tandis que l’activation digitale suit les règles propres à chaque établissement. Comprendre cette différence aide à utiliser sa carte sans attendre inutilement et à éviter les sollicitations frauduleuses.
L’article en bref
L’activation confirme que vous avez reçu votre carte et permet d’en commencer l’utilisation dans les conditions prévues par votre banque. Les démarches varient selon qu’il s’agit d’une carte physique, virtuelle ou prépayée.
- Carte physique : Une opération avec code PIN active souvent la carte reçue par courrier
- Activation digitale : L’application bancaire peut activer certaines cartes selon les règles de l’émetteur
- Usages distincts : Paiement sans contact et achats en ligne peuvent nécessiter des réglages supplémentaires
- Sécurité essentielle : Utilisez uniquement les canaux officiels et ne partagez jamais votre code confidentiel
Repérer la bonne procédure vous permet d’activer votre carte sereinement, sans confondre activation et paramétrage des paiements.
Activation digitale d’une carte bancaire : ce que cela signifie
L’activation digitale désigne une démarche réalisée depuis une application bancaire, un espace client ou, selon l’établissement, un service téléphonique automatisé. Elle peut confirmer la réception d’une carte ou rendre disponible une carte virtuelle, mais elle ne remplace pas systématiquement la première opération avec code PIN exigée pour une carte physique.
Nora reçoit une nouvelle carte après le renouvellement de son ancienne. Son application affiche un bouton « Activer », mais sa banque lui demande aussi d’effectuer un paiement en magasin avec saisie du code confidentiel. Ces deux étapes ne sont pas contradictoires : la première valide la carte dans l’espace numérique, la seconde peut déclencher son usage physique.
Activation, paiement sans contact et achats en ligne : trois fonctions à distinguer
L’activation de carte rend possible son utilisation selon les modalités prévues par l’émetteur. Le paiement sans contact et les achats sur internet relèvent, eux, de fonctions qui peuvent être activées séparément ou demander une validation supplémentaire.
Une carte peut donc fonctionner avec le code PIN tout en nécessitant un réglage dans l’application pour les paiements en ligne ou mobiles. Pour un achat sur internet, la banque peut demander une validation sécurisée dans son application ou par un autre moyen d’authentification. Les modalités exactes figurent dans les instructions reçues avec la carte.
Comment activer une carte bancaire physique : les étapes courantes
Pour de nombreuses cartes envoyées par courrier, la méthode habituelle consiste à réaliser une opération nécessitant le code PIN. Il peut s’agir d’un retrait au distributeur ou d’un paiement chez un commerçant avec insertion de la carte et saisie du code. Un paiement sans contact seul ne suffit généralement pas pour cette première activation.
Avant de commencer, consultez le courrier d’accompagnement ou les indications de votre banque. Si l’application propose une activation digitale, vérifiez si cette opération suffit à débloquer la carte ou si une première transaction avec code reste nécessaire.
- Repérez la procédure officielle dans le courrier reçu, l’application bancaire ou l’espace client.
- Vérifiez le code PIN associé à la nouvelle carte, transmis séparément ou accessible selon la procédure de la banque.
- Effectuez l’opération demandée, par exemple un paiement avec insertion et saisie du code ou un retrait.
- Contrôlez le statut de la carte dans l’application et conservez les notifications utiles.
La validation peut être immédiate ou demander un court délai de traitement. Si la carte reste inutilisable après l’opération, évitez de multiplier les essais et contactez l’établissement par un canal officiel.
Exemples d’activation selon le type de carte
Les démarches dépendent du produit et du contrat, pas seulement du nom de la banque. Une carte classique envoyée par courrier peut demander une opération avec code, tandis qu’une carte virtuelle peut être rendue disponible dans l’application après une validation sécurisée.
Pour une carte prépayée, l’ouverture du compte, la vérification d’identité ou le premier chargement peuvent faire partie du parcours. Une carte professionnelle peut aussi dépendre des droits définis par l’administrateur du compte et des contrôles liés à l’entreprise.
| Type de carte | Exemple de démarche | Point à vérifier |
|---|---|---|
| Carte physique classique | Retrait ou paiement avec saisie du code PIN, selon la banque | La première opération peut être indispensable |
| Carte virtuelle | Activation ou création depuis l’application bancaire | Les achats en ligne peuvent demander une authentification renforcée |
| Carte prépayée | Validation du compte et chargement initial éventuel | Les conditions varient selon l’émetteur |
| Carte professionnelle | Activation dans l’espace client ou par l’administrateur du compte | Les autorisations peuvent être définies par l’entreprise |
Ces exemples donnent des repères, mais ne remplacent pas la procédure contractuelle. En cas de doute, les instructions de l’émetteur priment sur les habitudes observées pour une autre carte.
Activation depuis une application bancaire ou un espace client
Lorsque la banque propose une activation en ligne, connectez-vous directement à l’application bancaire ou au site officiel. Sélectionnez la carte concernée, puis suivez les étapes d’identification demandées, qui peuvent inclure un code temporaire ou une validation dans l’application.
Une carte virtuelle peut apparaître dans l’espace client avant la réception de la carte physique. C’est notamment utile lorsque l’émetteur autorise son usage immédiat pour certains achats. Il faut toutefois vérifier les plafonds, les options de paiement et les conditions applicables : l’activation virtuelle n’implique pas toujours que la carte physique soit déjà opérationnelle.
Un parcours type, sans passer par un lien reçu par message
Pour réduire les risques de fraude, ouvrez vous-même l’application déjà installée ou saisissez l’adresse habituelle du site bancaire. Ne vous connectez pas depuis un lien reçu dans un SMS ou un courriel inattendu, même si le message évoque une carte bloquée ou une activation urgente.
La banque ne doit pas vous demander de communiquer votre code PIN à un conseiller. Ce code sert à vous authentifier lors d’une opération, mais il doit rester secret et ne doit jamais être transmis par téléphone, courriel ou message.
Que faire si l’activation de carte échoue ?
Un refus peut venir d’un code erroné, d’une opération qui ne correspond pas à la procédure demandée ou d’un délai de traitement. Vérifiez d’abord que vous utilisez bien le code associé à la nouvelle carte et que vous avez suivi les consignes reçues avec elle.
Après plusieurs codes incorrects, la carte peut être bloquée ou le distributeur peut la retenir. Cessez alors les tentatives et contactez la banque depuis son application, son espace client sécurisé ou le numéro figurant sur les documents officiels. Le code PIN n’est pas nécessaire pour signaler le problème.
- Notez le message affiché par le terminal ou le distributeur, ainsi que la date et le type d’opération tenté.
- Vérifiez le statut de la carte dans l’application ou l’espace client, si cette information est disponible.
- Contactez l’établissement par un canal authentifié, sans utiliser les coordonnées d’un SMS suspect.
- Ne devinez pas le code PIN et ne le conservez pas avec la carte.
Une démarche méthodique permet au service client d’identifier plus rapidement l’origine du blocage et la solution adaptée, qu’il s’agisse d’une nouvelle validation ou du remplacement de la carte.
Après l’activation : régler le sans contact et les paiements en ligne
Une fois la carte opérationnelle, vérifiez les options proposées dans l’application bancaire. Selon l’établissement, vous pourrez activer ou désactiver le paiement sans contact, gérer les paiements à distance, consulter les plafonds ou recevoir des alertes de transaction.
Le paiement sans contact n’est pas une preuve suffisante que toutes les fonctions de la carte sont prêtes. Pour une première utilisation, privilégiez la procédure indiquée par la banque. Pour les achats en ligne, préparez le moyen d’authentification associé à votre compte, souvent le téléphone enregistré ou une validation dans l’application.
Si vous partez à l’étranger, vérifiez avant le départ que les paiements internationaux sont autorisés et que vos coordonnées de contact sont à jour. Une carte de remplacement peut notamment être soumise à des réglages ou étapes différents de ceux de la précédente.
Les bons réflexes pour une activation digitale en toute sécurité
L’activation est un moment où les messages frauduleux peuvent chercher à imiter ceux d’une banque. Une demande pressante de saisir le code PIN, de transmettre un code reçu par SMS ou d’installer une application inconnue doit éveiller la méfiance.
Pour garder le contrôle, passez par vos outils habituels et prenez le temps de vérifier chaque demande. Une activation réussie ne nécessite pas de partager votre code confidentiel avec une autre personne.
- Utilisez uniquement l’application bancaire officielle ou l’adresse habituelle de l’espace client.
- Ne communiquez jamais le code PIN, même à une personne se présentant comme conseillère.
- Ne validez pas une opération que vous n’avez pas initiée.
- En cas de doute, interrompez la démarche et contactez la banque avec des coordonnées vérifiées.
Ces réflexes sont simples à appliquer et protègent bien davantage qu’une activation précipitée. La sécurité repose autant sur la procédure technique que sur la vigilance face aux demandes inhabituelles.
Questions fréquentes sur l’activation d’une carte bancaire
Une carte bancaire peut-elle être activée uniquement dans l’application ?
Cela dépend de l’émetteur et du type de carte. Pour une carte physique, l’application peut confirmer sa réception, mais une première opération avec saisie du code PIN peut rester nécessaire. Suivez les instructions fournies avec la carte.
Le paiement sans contact active-t-il une nouvelle carte ?
En général, le paiement sans contact seul ne remplace pas la première opération avec code PIN lorsqu’elle est exigée. Effectuez le paiement ou le retrait indiqué par votre banque avant d’utiliser cette fonction.
Que faire si le code PIN est refusé ?
Arrêtez les tentatives pour éviter un blocage. Vérifiez que le code correspond bien à la nouvelle carte, puis contactez la banque via l’application, l’espace client sécurisé ou un numéro officiel. Ne communiquez jamais votre code.
Une carte virtuelle peut-elle être utilisée avant l’arrivée de la carte physique ?
Certains établissements rendent une carte virtuelle disponible dans l’application avant l’envoi ou la réception de la carte physique. Son utilisation dépend des conditions de l’offre, des plafonds et des moyens d’authentification proposés.

Cap Numérique guide celles et ceux qui veulent apprendre, évoluer et entreprendre. Nous abordons les compétences numériques, la formation, le recrutement et la création d’entreprise, avec des conseils concrets pour développer ses compétences et avancer dans son parcours professionnel, à chaque étape de sa carrière.