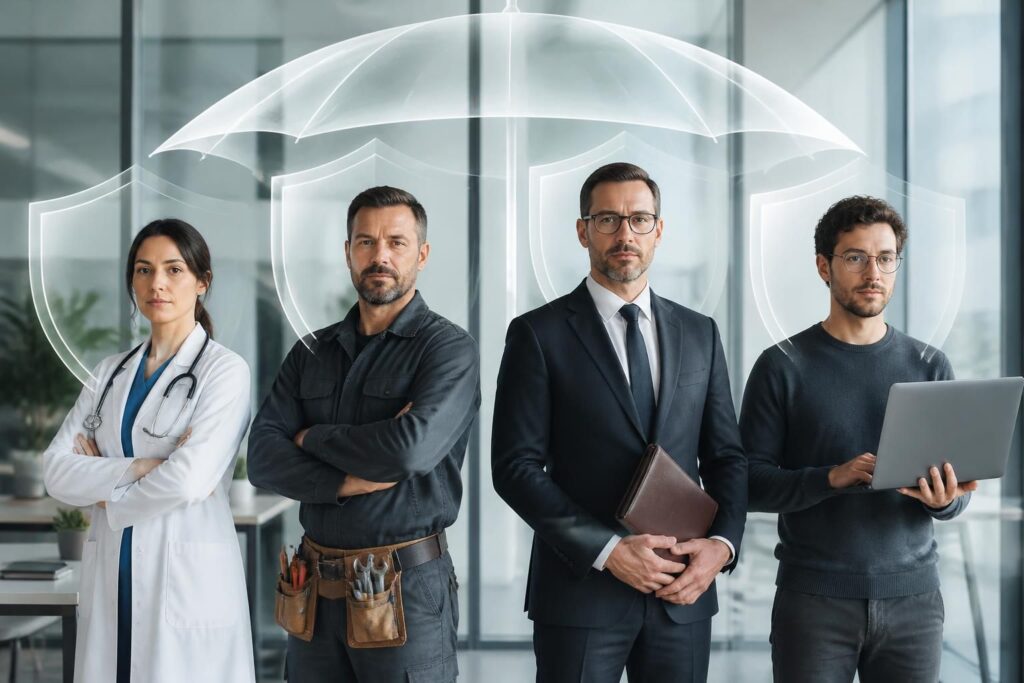
Choisir une assurance professionnelle ne revient pas à cocher une case administrative. Selon le métier, elle protège contre des risques professionnels très différents : erreur de conseil, accident sur chantier, sinistre dans un local, ou encore interruption d’activité après un dégât matériel. Entre la responsabilité civile, la garantie décennale et les protections pour les personnes, le bon contrat d’assurance dépend toujours de l’activité réelle, pas seulement du statut. Mieux vaut donc repérer les obligations, comprendre ce que chaque couverture couvre les activités, puis arbitrer avec méthode.
L’article en bref
L’assurance pro n’a rien d’un bloc unique : elle se choisit selon le métier, les locaux, les clients et les risques concrets. Ce guide aide à distinguer les couvertures obligatoires des protections utiles, sans surpayer ni sous-estimer les enjeux.
- Obligations selon l’activité : certaines professions doivent s’assurer, d’autres non
- Garanties à connaître : RC Pro, décennale, multirisque et prévoyance
- Budget à anticiper : le tarif varie selon métier, chiffre d’affaires et couverture
- Choix plus serein : comparer les besoins réels avant de signer
L’objectif est simple : trouver une protection métier adaptée, sans payer pour du superflu ni oublier l’essentiel.
Assurance professionnelle : ce qu’elle couvre vraiment selon le métier
Dans la pratique, une assurance professionnelle regroupe plusieurs protections, parfois dans un seul contrat d’assurance, parfois dans des contrats séparés. Elle peut couvrir un dommage causé à un client, un vol de matériel, un local endommagé ou un arrêt de travail du dirigeant. C’est précisément cette diversité qui explique les écarts de besoin entre un graphiste, un plombier, un avocat ou un commerçant.
Dans un atelier de menuiserie, par exemple, un incendie ne provoque pas seulement des dommages matériels : il peut aussi interrompre les commandes pendant plusieurs semaines. À l’inverse, pour un consultant indépendant, le principal enjeu est souvent la responsabilité civile liée à un conseil mal interprété ou à une prestation contestée. Chaque activité appelle donc une lecture différente du mot « assurance ».
Cette logique reste simple à retenir : plus le métier expose des tiers, du matériel, des locaux ou des revenus dépendants d’une seule personne, plus la couverture doit être pensée avec soin. C’est là que la protection métier prend tout son sens, surtout quand elle doit aussi rassurer un client avant la signature d’une mission.
Les familles de garanties à distinguer avant de souscrire
Pour éviter les confusions, mieux vaut séparer les garanties qui protègent les autres de celles qui protègent l’entreprise elle-même. La responsabilité civile professionnelle indemnise un tiers si l’activité cause un préjudice. La multirisque protège les biens de l’entreprise, tandis que la prévoyance et la mutuelle concernent la santé et les revenus.
| Garantie | Ce qu’elle protège | Profils concernés | Caractère obligatoire |
|---|---|---|---|
| RC Pro | Dommages causés à un tiers | Prestataires, professions réglementées | Oui dans plusieurs métiers |
| Multirisque professionnelle | Locaux, stock, matériel | Commerçants, artisans, PME | Non |
| Garantie décennale | Défauts graves après travaux | Bâtiment, construction | Oui pour les métiers concernés |
| Prévoyance | Revenus en cas d’arrêt long | Indépendants, dirigeants | Non |
Cette grille évite un piège fréquent : croire qu’un seul contrat suffit pour tout couvrir. En réalité, une couverture bien pensée mélange souvent plusieurs briques. Le bon réflexe consiste à partir des risques réels, puis à vérifier ce que le métier impose déjà.
Quelles assurances professionnelles sont obligatoires selon l’activité ?
L’obligation d’assurance dépend d’abord du métier exercé. Un auto-entrepreneur n’est pas automatiquement soumis aux mêmes règles qu’un artisan du bâtiment ou qu’un professionnel de santé. Le statut juridique n’impose pas, à lui seul, une assurance : c’est l’activité qui déclenche l’obligation.
Les métiers les plus encadrés sont ceux qui touchent à la santé, au droit, à l’argent, à l’immobilier ou à la sécurité des personnes. Dans ces secteurs, l’absence d’assurance peut aller bien au-delà d’un simple oubli administratif : elle expose à des sanctions, voire à une interdiction d’exercer. Le sujet mérite donc d’être traité avant même le premier client.
- Santé : médecins, infirmiers, kinésithérapeutes, avec RC professionnelle obligatoire.
- Droit et chiffre : avocats, notaires, experts-comptables, avec RC professionnelle obligatoire.
- Immobilier : agents, syndics, administrateurs de biens, soumis à une RC professionnelle.
- Bâtiment : artisans, architectes, maîtres d’œuvre, avec garantie décennale obligatoire.
- Assurance et intermédiation : courtier ou intermédiaire assurance, avec RC professionnelle requise.
Un point revient souvent dans les échanges avec les créateurs d’activité : la confusion entre métier libre et métier réglementé. Un rédacteur web peut parfois démarrer sans assurance imposée, alors qu’un installateur de chauffage ne le peut pas. Cette différence change tout au moment de signer un devis ou de livrer un chantier.
Le cas du bâtiment : la garantie décennale comme passage obligé
Dans le bâtiment, la garantie décennale ne relève pas du confort, mais de l’obligation. Elle couvre pendant dix ans les défauts graves qui compromettent la solidité de l’ouvrage ou son usage normal, comme une toiture défaillante ou une fissure structurelle. Pour un client, c’est un filet de sécurité ; pour le professionnel, c’est une condition d’exercice.
Imaginez un artisan qui termine un chantier de rénovation sans couverture adaptée. Si un vice apparaît quelques mois plus tard, le coût peut être considérable. Dans ce secteur, l’assurance ne sert donc pas seulement à « se protéger », elle sécurise aussi la confiance commerciale.
Cette logique explique pourquoi certains donneurs d’ordre demandent l’attestation avant le démarrage. Sans ce document, le contrat peut simplement ne pas être signé. La conformité devient alors un avantage concurrentiel très concret.
Quelle assurance professionnelle choisir selon votre profil ?
Le choix d’une assurance professionnelle devient plus clair quand le métier est observé dans son quotidien. Un consultant seul, un commerçant avec boutique et un artisan du BTP n’ont ni les mêmes points faibles, ni les mêmes priorités. La bonne méthode consiste à croiser trois éléments : les obligations légales, les biens à protéger et la fréquence des incidents possibles.
Pour un indépendant du numérique, la priorité est souvent la responsabilité civile liée à une erreur, à une prestation livrée en retard ou à une donnée mal gérée. Pour un commerçant, le sujet bascule vite vers la casse, le vol et les pertes de stock. Pour un artisan, la couverture du chantier et la relation au client dominent.
Un cas simple l’illustre bien : Julie, graphiste à son compte, travaille sans local. Son activité n’impose pas d’assurance spécifique, mais une RC Pro peut être précieuse en cas de litige sur une création. À l’inverse, Marc, plombier, doit être couvert avant son premier chantier. Deux profils, deux logiques, deux priorités.
Les repères utiles pour les indépendants, commerçants et artisans
Les indépendants privilégient souvent les garanties liées aux prestations intellectuelles, tandis que les entreprises avec local s’orientent vers la multirisque. Les métiers manuels, eux, doivent anticiper les conséquences d’un chantier qui tourne mal. Cette lecture évite les contrats trop larges, donc trop coûteux, ou trop étroits, donc insuffisants.
| Profil | Priorité d’assurance | Risque principal | Logique de choix |
|---|---|---|---|
| Freelance / consultant | RC Pro | Erreur de conseil, litige client | Protéger la prestation |
| Commerçant | Multirisque pro | Vol, incendie, dégâts des eaux | Sécuriser local et stock |
| Artisan du bâtiment | Décennale + RC Pro | Vice de construction, sinistre chantier | Couvrir l’ouvrage et l’activité |
| Entreprise avec salariés | Mutuelle + prévoyance | Absence, santé, arrêt de travail | Préserver les revenus et l’équipe |
Pour ceux qui créent leur activité, un détour par les bases du statut d’auto-entrepreneur peut aussi aider à mieux situer ce que le régime change, ou non, côté couverture. Et pour un indépendant du conseil ou du numérique, ce guide pour devenir freelance tech éclaire bien les besoins à anticiper dès le lancement.
Prix d’une assurance pro : de quoi dépend le budget ?
Le prix d’une assurance professionnelle varie fortement d’un métier à l’autre. Une RC Pro simple pour un profil indépendant peut commencer à quelques dizaines d’euros par mois, tandis qu’un artisan du bâtiment ou une PME avec locaux peut atteindre un budget bien plus élevé. Le niveau de risque, le chiffre d’affaires et les garanties choisies jouent un rôle direct.
Un consultant avec peu d’équipement paiera souvent moins cher qu’un couvreur ou qu’un garagiste. Ce n’est pas une question de hasard, mais d’exposition. Plus les sinistres possibles sont nombreux ou coûteux, plus la prime grimpe.
Le bon réflexe consiste à comparer des offres équivalentes, pas seulement des tarifs affichés. Une franchise élevée ou des exclusions trop larges peuvent donner une impression d’économie, tout en laissant l’entreprise fragile au moindre incident.
Les postes qui font varier la cotisation
Certains paramètres pèsent davantage que d’autres dans un devis. Le secteur d’activité reste le plus décisif, mais la taille de l’entreprise, les plafonds d’indemnisation et les antécédents de sinistre influencent aussi le montant final. C’est pourquoi deux sociétés proches sur le papier peuvent obtenir des tarifs très différents.
- Nature du métier : conseil, commerce, bâtiment ou santé n’exposent pas aux mêmes sinistres.
- Chiffre d’affaires : il sert souvent de base de calcul pour la prime.
- Garanties retenues : plus la couverture est large, plus le prix monte.
- Franchise : plus elle est basse, plus la cotisation augmente en général.
- Historique de sinistres : un dossier déjà marqué peut peser sur la tarification.
Pour approfondir la logique de montée en compétences des activités numériques, cet article sur la valorisation des compétences tech peut aussi éclairer les profils dont le métier évolue vite. Un bon contrat suit la réalité du terrain, pas une fiche de poste figée.
Comment souscrire sans se tromper ni surpayer
La souscription d’une assurance professionnelle suit en général une séquence assez claire : identifier les risques, définir les garanties utiles, comparer plusieurs devis puis vérifier les exclusions. Ce déroulé paraît simple, mais il évite beaucoup d’erreurs. Un contrat bien choisi protège mieux qu’une formule « complète » mal lue.
Dans les métiers à fort enjeu, la demande d’attestation arrive parfois très tôt. C’est fréquent dans le bâtiment, mais aussi chez certains clients exigeants qui veulent voir la preuve de couverture avant de lancer un projet. Disposer du document immédiatement peut donc fluidifier une signature.
Une lecture attentive des conditions générales reste indispensable. Le prix ne dit pas tout : une franchise trop élevée, des plafonds faibles ou des exclusions sur certaines prestations peuvent transformer une bonne affaire en protection décevante.
Les étapes utiles avant de signer un contrat d’assurance
Pour garder une vision simple, voici une méthode pratique à suivre avant de s’engager. Elle permet de choisir avec lucidité, tout en restant aligné avec le métier exercé.
- Identifier les risques professionnels concrets liés à l’activité.
- Vérifier les obligations légales propres au métier.
- Comparer plusieurs devis à garanties équivalentes.
- Lire les plafonds, franchises et exclusions avant signature.
- Conserver l’attestation d’assurance pour les clients et donneurs d’ordre.
Pour ceux qui souhaitent mieux comprendre les trajectoires de reconversion, ce guide sur les étapes d’une reconversion professionnelle peut compléter utilement la réflexion, surtout quand un changement de métier entraîne aussi un changement de niveau d’exposition. Le bon contrat d’assurance accompagne toujours une activité réelle, pas un projet abstrait.
L’assurance professionnelle est-elle obligatoire pour tous les métiers ?
Non. Elle devient obligatoire dans plusieurs professions réglementées et dans le bâtiment pour la garantie décennale. Pour de nombreuses activités commerciales ou de service, elle reste facultative mais fortement recommandée.
Quelle différence entre RC Pro et garantie décennale ?
La RC Pro couvre les dommages causés à des tiers pendant l’exercice de l’activité. La garantie décennale vise les défauts graves de construction pouvant apparaître dans les dix ans après la réception des travaux.
Combien coûte une assurance professionnelle ?
Le prix dépend du métier, du chiffre d’affaires et des garanties choisies. Il peut commencer à quelques dizaines d’euros par mois pour une couverture simple, puis augmenter selon le niveau de risque et la taille de l’entreprise.
Une multirisque professionnelle remplace-t-elle une RC Pro ?
Pas toujours. Une multirisque inclut souvent une composante de responsabilité civile, mais elle ne couvre pas nécessairement tous les besoins d’une RC Pro dédiée. Il faut comparer précisément les garanties.
Peut-on exercer sans assurance obligatoire ?
Exercer sans couverture imposée expose à des sanctions et à une responsabilité personnelle en cas de sinistre. Dans les métiers concernés, il est préférable de souscrire avant le début de l’activité ou du chantier.
Je suis Léa Marchand, rédactrice spécialisée en formation et compétences numériques. J’aide celles et ceux qui veulent apprendre à coder, se reconvertir ou faire grandir leur carrière à décrypter les bons parcours, les financements et les métiers de la tech. J’écris clair, sans jargon, avec des méthodes qui marchent.


